Retour au blog
Fintech and paymentFintech et paiementsPolitique Numérique
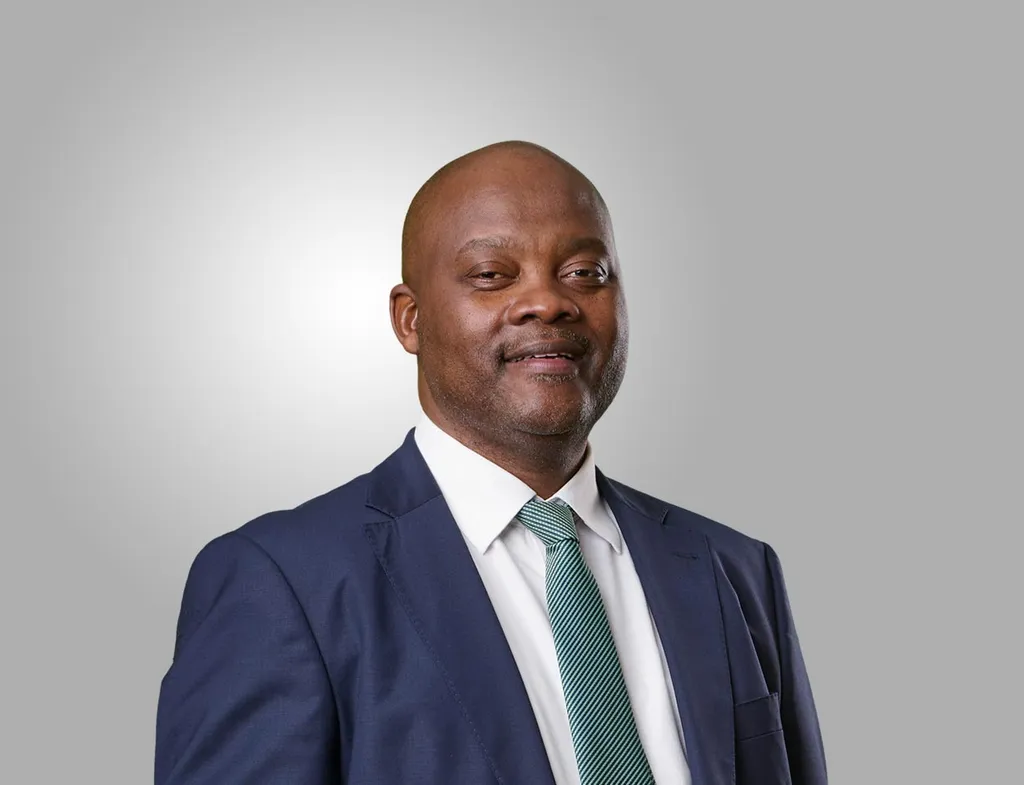
L’héritage de Mfundo Nkuhlu chez Nedbank
Emmanuel Clifford Gyetuah·19 août 2026·5 min
Fintech and payment
Le secteur financier moderne connaît une transformation profonde. Partout dans le monde, et particulièrement sur les marchés africains en évolution rapide, le modèle bancaire traditionnel est en train d’être repensé. Cette mutation ne repose pas uniquement sur de nouveaux outils technologiques. Elle modifie la définition même de la banque et la manière dont elle crée de la valeur.
L’évolution d’institutions comme Nedbank montre le rôle que peut jouer une direction capable de rapprocher les infrastructures historiques des exigences d’une économie conçue autour du numérique.
Dans ce contexte, le parcours et les orientations stratégiques de Mfundo Nkuhlu, directeur des opérations de Nedbank , constituent une étude de cas sur la conduite de la transformation numérique. Son mandat, marqué par un programme de modernisation sur plusieurs années, montre comment une institution financière traditionnelle peut évoluer vers une hyperautomatisation intelligente à l’heure de la concurrence des fintechs.
Un héritage de stabilité et de transformation
Pour comprendre l’influence de Mfundo Nkuhlu, il faut examiner les fondations qu’il a contribué à établir. Au cours de ses vingt-deux années chez Nedbank, il ne s’est pas contenté de superviser les opérations. Il a participé à la construction d’un environnement technologique plus stable.
Avant d’innover avec l’intelligence artificielle, une banque doit disposer de systèmes fiables. Avant d’expérimenter l’IA générative, elle doit s’assurer que ses données essentielles sont propres, accessibles et sécurisées.
La stratégie de Nkuhlu s’est appuyée sur une démarche progressive et disciplinée. Il a soutenu un renouvellement pluriannuel des infrastructures qui a stabilisé l’environnement technologique de la banque et transformé un système rigide en une plateforme plus souple et évolutive.
Cette refonte de fond a permis à Nedbank d’intégrer par la suite l’apprentissage automatique, l’analyse avancée des données et l’automatisation robotisée des processus.
Au moment de préparer son départ à la retraite, à la fin du mois de décembre et à l’âge de 60 ans, Nkuhlu laisse une banque profondément différente de celle qu’il avait rejointe. Son départ s’accompagne également d’une évolution de l’organisation : Nedbank a choisi de supprimer le poste distinct de directeur des opérations du groupe et de répartir ces responsabilités entre les membres du comité exécutif.
Cette décision peut être interprétée comme l’un des résultats de la transformation engagée. Les technologies et les opérations ne constituent plus un silo nécessitant une supervision séparée. Elles sont désormais intégrées à la direction de la banque.
L’ère de l’hyperautomatisation intelligente
L’un des principaux axes de la vision numérique de Nkuhlu a été la mise en œuvre d’une stratégie d’hyperautomatisation intelligente. Dans un secteur encore marqué par des processus manuels, des procédures complexes et des systèmes anciens, cette démarche vise à revoir en profondeur le fonctionnement de l’institution.
En associant intelligence artificielle générative, apprentissage automatique et automatisation, Nedbank indique avoir créé plus de 375 millions de rands de valeur annualisée .
Pour le secteur bancaire, ce résultat illustre la manière dont l’intelligence artificielle peut produire de la valeur au-delà de la réduction des coûts.
Accroître les revenus : simplifier la distribution de produits financiers complexes et repérer de nouvelles possibilités de ventes croisées grâce à l’analyse des données.
Renforcer la détection de la fraude : utiliser l’apprentissage automatique pour identifier en temps réel les comportements inhabituels et protéger l’établissement comme ses clients.
Améliorer la productivité : automatiser les tâches bancaires répétitives afin de permettre aux salariés de se concentrer sur des activités de conseil à plus forte valeur ajoutée.
Améliorer l’expérience client : utiliser les canaux numériques pour simplifier les interactions, depuis l’approbation d’un crédit jusqu’à la gestion des opérations quotidiennes.
La vision de Nkuhlu reposait sur un principe clair : les produits numériques doivent être moins coûteux et plus efficaces à fournir que les services manuels traditionnels. À mesure que les technologies deviennent un moteur de croissance, la structure des coûts bancaires doit évoluer. Il ne s’agit pas uniquement de remplacer le papier par des logiciels, mais de revoir l’organisation de la banque pour lui permettre de fonctionner au rythme de l’économie numérique.
Une nouvelle réalité concurrentielle
La banque traditionnelle n’est plus uniquement en concurrence avec d’autres banques. Le marché comprend désormais des fintechs agiles, de grandes entreprises technologiques et des distributeurs qui investissent des domaines auparavant réservés aux établissements financiers, notamment les paiements et le crédit.
La vision de Nkuhlu consiste à reconnaître cette réalité. Il a régulièrement souligné que la banque devient une discipline d’ingénierie. Un établissement performant doit désormais disposer de compétences en développement logiciel, de plateformes numériques flexibles et de méthodes agiles comparables à celles des entreprises technologiques.
Son analyse de l’avenir met en évidence trois évolutions susceptibles de marquer la prochaine décennie du secteur bancaire africain.
1. La révolution de l’identité numérique : à mesure que les canaux numériques se développent, l’identité du client devient un actif essentiel. Des dispositifs d’identité numérique solides sont nécessaires pour renforcer l’inclusion financière et intégrer les personnes non bancarisées à l’économie formelle.
2. Le recul du modèle centré sur les espèces : la diminution progressive de l’utilisation de l’argent liquide modifiera le réseau physique des banques. Les agences et les distributeurs pourraient évoluer de lieux principalement consacrés aux transactions vers des espaces de conseil et d’accompagnement personnalisé.
3. L’impératif de cybersécurité : la multiplication des services numériques augmente également la surface d’exposition aux menaces. La cybersécurité ne peut plus être considérée comme une fonction informatique secondaire. Elle devient un pilier de la confiance des clients et de la continuité des activités.
La dimension humaine de la numérisation
La transformation numérique est souvent associée aux machines, aux algorithmes et au code. L’approche de Nkuhlu accorde toutefois une place importante aux personnes. La technologie n’y constitue pas une fin en soi, mais un moyen d’améliorer les services rendus aux clients et l’efficacité de l’organisation.
Son départ intervient alors que le secteur bancaire africain se trouve à un moment décisif. La trajectoire qu’il a suivie, fondée sur la stabilisation des infrastructures, l’intégration des données et le changement d’échelle grâce à l’automatisation, peut fournir des enseignements aux banques du continent.
La retraite de Mfundo Nkuhlu marque la fin d’une longue carrière et d’un chapitre important pour Nedbank. Sa vision montre que l’avenir de la finance n’est pas nécessairement exclusivement numérique, mais qu’il donnera la priorité aux services numériques. La solidité d’une banque sera alors évaluée non seulement à partir de son bilan, mais aussi selon la qualité de ses données, l’intelligence de ses systèmes d’automatisation et la résilience de ses infrastructures.
EC
Emmanuel Clifford Gyetuah
Emmanuel Clifford Gyetuah is a versatile leader who specializes in transforming complex financial metrics into actionable strategic insights. Currently, he is the Organizing Director for the Africa Digital Forum, Director at the Media and Digital Institute, and Senior Finance Manager at Bolingo Consult.